주간 투자 기록19주차
AI는 더 커졌지만, 금리가 다시 발목을 잡았다
브로드컴 실적과 대규모 AI 컴퓨팅 계약을 통해 AI 투자 확대가 이어지고 있음을 확인했지만, 글로벌 장기금리 상승과 강한 미국 고용은 다시 성장주의 부담으로 돌아왔습니다. GPU 컴퓨팅이 금융상품으로 발전하는 변화까지 살펴본 19주차 투자 기록입니다.
2026.09.07·17분 읽기SILLON
이 글의 목차 · 10
안녕하세요.
SILLON입니다.
이번 주 미국 증시는 지수만 보면 큰 변화가 없었습니다.
하지만 시장 안에서는 분위기가 하루가 다르게 바뀌었습니다.
주 초에는 전 세계 장기국채 금리가 급등하면서 성장주에 부담이 커졌고, 이후 연준 인사의 발언으로 금리 인상 우려가 낮아지자 주식시장이 다시 강하게 반등했습니다.
그런데 바로 다음 날 예상보다 강한 미국 고용이 발표되면서 금리 인상 가능성은 다시 올라갔습니다.
AI 산업에서는 정반대의 신호가 계속 나오고 있습니다.
지난주 엔비디아가 강한 AI 수요를 보여준 데 이어 이번 주에는 브로드컴 역시 AI 반도체 매출과 장기 전망을 크게 높였습니다.
동시에 AI 컴퓨팅 가격 자체를 거래하는 선물시장까지 등장하기 시작했습니다.
지난 몇 주 동안 살펴봤던
GPU 담보대출 → 컴퓨트 파이낸싱 → AI 회사채
라는 흐름이 이제는
GPU 컴퓨팅 가격을 직접 거래하는 금융시장
으로까지 확장되는 모습입니다.
이번 주는 AI 산업의 성장 자체보다 그 거대한 성장을 어떤 돈과 인프라가 뒷받침할 것인가라는 질문이 더욱 중요해진 한 주였던 것 같습니다.
011주차~19주차 누적 투자 성과
19주차 기준 포트폴리오 평가금액은 56,250,120원을 기록했습니다.
평가손익은 -4,651,677원, 전체 수익률은 -7.64% 입니다.
지난주 -6.25%보다 손실 폭이 다소 확대되었습니다.
이번 주에도 기존 계획대로 150만 원을 추가 납입하며 소프트 리밸런싱을 진행했으나, 글로벌 채권금리 급등과 기술주 및 자산 전반의 조정으로 평가금액 증가폭이 납입금보다 작아 누적 수익률은 소폭 하락했습니다.
주간 성과 추이
| 주차 (기록) | 평가금액 | 누적수익 | 수익률 |
|---|---|---|---|
| 19주차 (현재) | 56,250,120원 | -4,651,677원 | -7.64% |
| 18주차 | 55,698,405원 | -3,714,107원 | -6.25% |
| 17주차 | 54,583,490원 | -3,342,542원 | -5.77% |
| 16주차 | 55,391,880원 | -1,035,782원 | -1.84% |
| 15주차 | 52,710,250원 | -2,219,177원 | -4.04% |
1주차~14주차 이전 성과 기록 펼쳐보기 (클릭)
| 주차 (기록) | 평가금액 | 누적수익 | 수익률 |
|---|---|---|---|
| 14주차 | 51,345,225원 | -2,096,902원 | -3.92% |
| 13주차 | 51,236,305원 | -708,712원 | -1.36% |
| 12주차 | 51,390,935원 | +940,926원 | +1.87% |
| 11주차 | 51,771,255원 | +2,781,133원 | +5.68% |
| 10주차 | 51,745,520원 | +4,260,672원 | +8.97% |
| 9주차 | 50,931,115원 | +6,831,115원 | +15.49% |
| 8주차 | 50,999,915원 | +8,399,915원 | +19.70% |
| 7주차 | 47,084,650원 | +5,984,650원 | +14.57% |
| 6주차 | 43,909,285원 | +5,340,183원 | +13.85% |
| 5주차 | 41,868,470원 | +4,646,498원 | +12.48% |
| 4주차 | 40,635,540원 | +4,909,178원 | +13.74% |
| 3주차 | 33,917,805원 | +1,018,418원 | +3.10% |
| 2주차 | 32,516,210원 | +1,108,265원 | +3.53% |
| 1주차 | 29,957,035원 | -33,965원 | -0.11% |
현재 포트폴리오에서 가장 큰 조정을 받고 있는 자산은 KODEX 미국AI전력핵심인프라(-17.69%) 입니다.
이어서 KODEX 금액티브(-10.43%), KODEX 미국머니마켓액티브(-8.90%), KoAct 미국나스닥성장기업액티브(-7.93%), SOL 미국테크TOP10(-4.08%), ACE 미국배당퀄리티(-3.42%) 순으로 마이너스 수익률을 기록하고 있습니다.
반면 RISE 대형고배당10TR은 +7.55%로 여전히 견고한 플러스 수익률을 유지하며 포트폴리오의 완충 장치 역할을 톡톡히 해주고 있습니다.
성장주와 인프라 자산의 조정이 이어지는 구간이지만, 배당주를 함께 보유한 덕분에 단일 섹터 집중 투자 대비 포트폴리오 전체의 변동성이 어느 정도 완화되고 있습니다.
02이번 주 포트폴리오와 매수
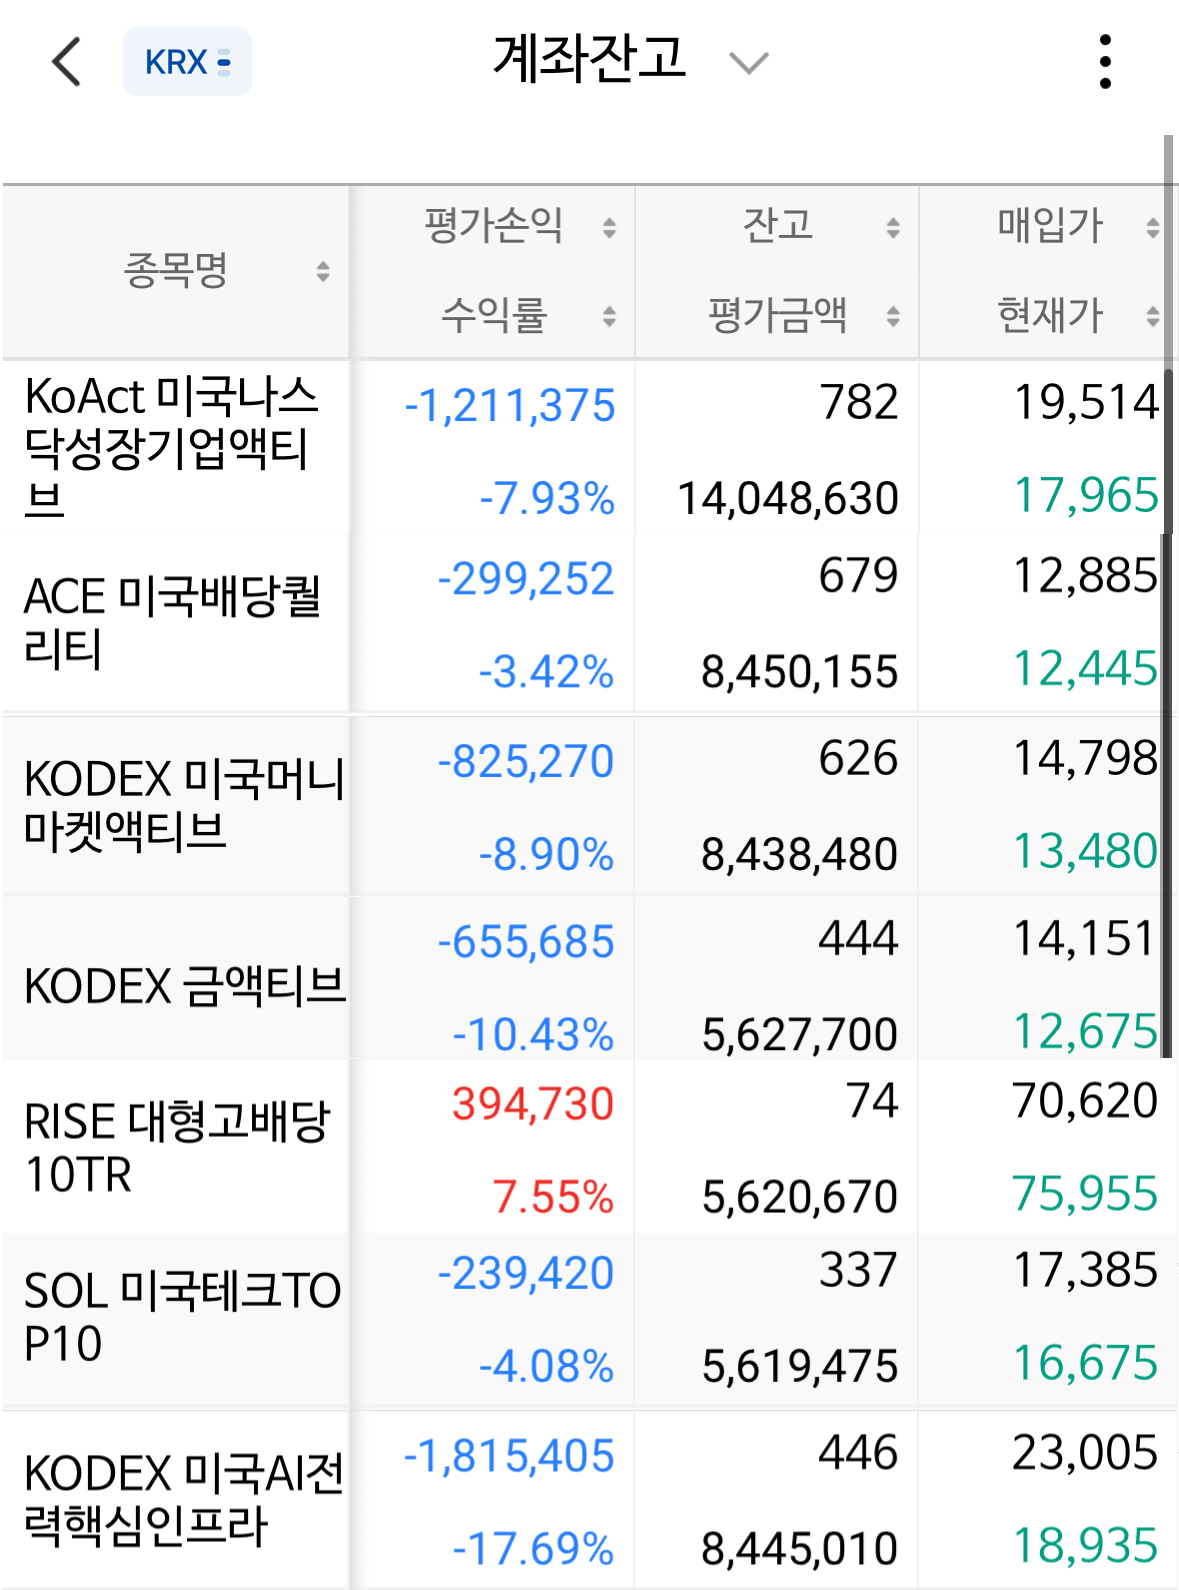
▲ 19주차 ISA 포트폴리오
이번 주에도 기존 계획대로 150만 원을 기준으로 소프트 리밸런싱을 진행했습니다.
주간 시장의 단기적인 등락에 일희일비하여 매수를 미루거나 임의로 특정 종목만 몰아서 매수하지 않았습니다. 목표 비중 대비 현재 비중이 낮아진 자산군 위주로 부족한 수량을 채우는 원칙을 그대로 지켰습니다.
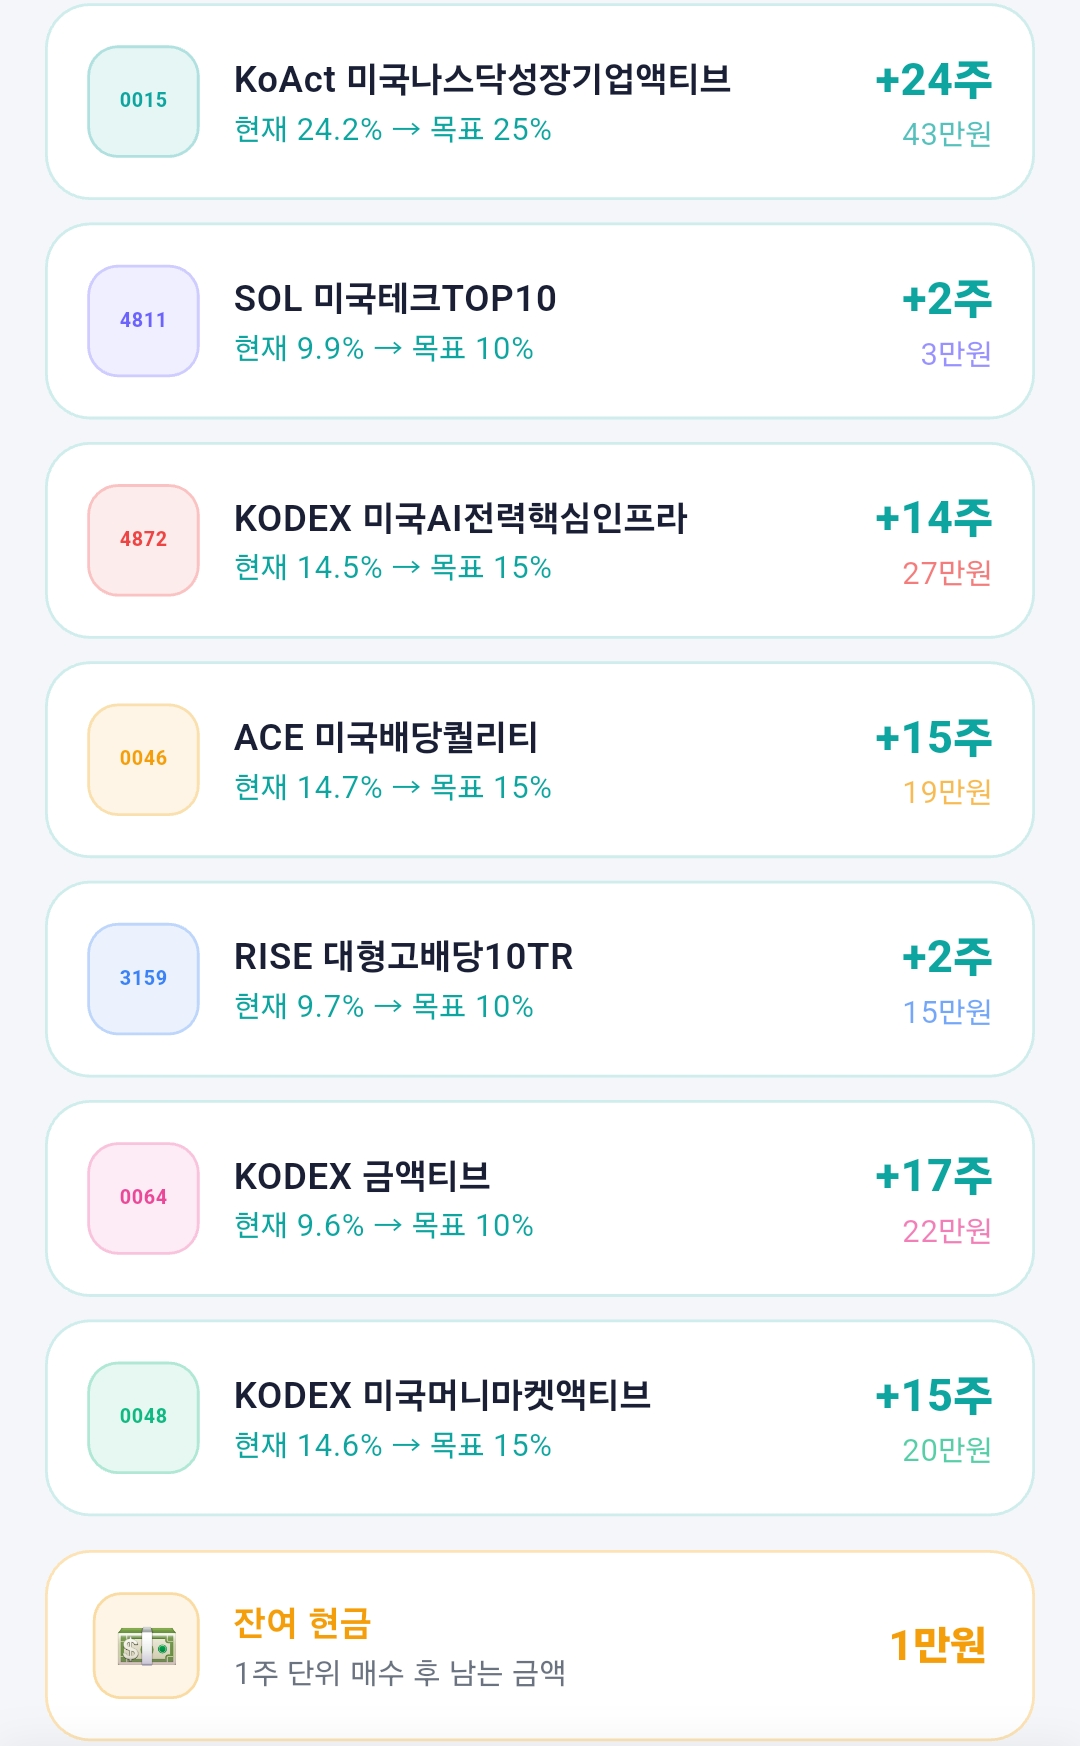
▲ 앱에서 계산한 19주차 소프트 리밸런싱 결과
지난주에는 KODEX 금액티브가 이미 목표 비중을 채워 매수를 건너뛰었으나, 이번 주에는 보유 중인 7개 자산 전체에 걸쳐 추가 매수가 실행되었습니다.
특히 최근 평가손실이 커지며 비중이 낮아졌던 KoAct 미국나스닥성장기업액티브(24주), KODEX 금액티브(17주), KODEX 미국AI전력핵심인프라(14주) 위주로 더 많은 투자금이 배분되었습니다.
하락한 종목을 감정적으로 더 사는 것이 아니라, 현재 비중과 목표 비중 사이의 괴리를 계산하여 자동으로 채워 넣는다는 점이 소프트 리밸런싱의 핵심 원칙입니다.
이번 주 매수 수량은 어떻게 계산했을까?
PortFit의 포트폴리오 설정 방법과 목표 비중에 맞춰 부족한 종목을 채워가는 소프트 리밸런싱 활용 과정을 정리했습니다.
03AI 투자가 이제 글로벌 채권시장까지 움직이기 시작했다
이번 주 초 가장 눈에 띈 움직임은 주식보다 채권시장에서 나타났습니다.
미국을 비롯해 일본과 유럽 주요국의 장기국채 금리가 동시에 크게 상승했습니다.
미국 10년물 국채금리는 약 4.8% 수준까지 올라갔고, 일본과 유럽의 장기금리 역시 수십 년 만에 최고치 수준으로 치솟았습니다.
이번 금리 상승은 단순히 연준의 통화정책 때문만은 아니었습니다.
각국의 막대한 정부부채와 재정적자에 대한 우려가 이어지는 가운데, 중동발 유가 상승과 글로벌 AI 기업들의 대규모 회사채 발행까지 동시에 시장 수급에 부담을 주고 있습니다.
특히 주요 AI 하이퍼스케일러 5곳이 올해 조달한 부채 규모만 이미 약 2,200억 달러에 달한다는 점은 시사하는 바가 큽니다.
AI 투자 화두의 진화
빅테크가 AI에 너무 많은 돈을 쓰는 것 아닐까?
↓
그 거대한 투자금을 기업 내부 현금만으로 어떻게 감당할 것인가?
↓
회사채 발행·GPU 담보대출·인프라 금융 본격 확대
↓
AI 기업의 초대형 자금 조달이 국채시장 및 장기금리에 상승 압력을 주는 단계
지난 몇 주 동안 AI CAPEX 문제를 추적해 왔지만, 이제 이 이슈는 개별 기업의 재무제표를 넘어 글로벌 채권시장 전체의 유동성 및 금리와 직결되는 국면으로 이동하고 있음을 체감합니다.
성장주 투자자에게 장기금리 상승은 매우 민감한 문제입니다.
기업의 실적 성장세가 아무리 강력하더라도 할인율 역할을 하는 장기금리가 상승하면 미래 현금흐름의 현재가치가 깎여 고밸류에이션 유지가 어려워지기 때문입니다.
여기에 중동 지정학적 긴장으로 유가까지 다시 들썩이면서 시장은
유가 상승 → 물가 자극 → 장기금리 상승 → 성장주 밸류에이션 압박
이라는 전형적인 매크로 부담 회로를 다시 경계하고 있습니다.
04좋은 고용이 다시 주식시장에는 부담이 됐다
이번 주 시장의 금리 기대는 롤러코스터처럼 하루가 다르게 요동쳤습니다.
9월 3일 연준의 Christopher Waller 이사가 인플레이션 둔화 흐름에 조금 더 시간을 두고 지켜볼 필요가 있다는 취지의 완화적 발언을 내놓자, 시장의 조기 추가 금리 인상 우려가 누그러졌습니다. 국채금리는 반락했고 주요 주가지수는 일제히 환호했습니다.
하지만 그 안도감은 채 하루를 가지 못했습니다.
다음 날 발표된 8월 미국 비농업 신규고용은 시장 컨센서스(약 5만6천 명)를 3배 가까이 상회한 16만2천 명 급증으로 나타났습니다. 실업률도 4.1%로 안정적이었고 경제활동참가율도 견조했습니다.
경제 전체로 보면 더할 나위 없이 훌륭한 '골디락스' 지표입니다.
그러나 주식시장의 셈법은 전혀 달랐습니다.
인플레이션 압력이 여전히 완전히 가시지 않은 국면에서 강력한 고용과 견고한 소비는 연준에게 '금리를 내릴 명분' 대신 '고금리를 더 오래 유지할 체력'을 제공합니다.
결국 “좋은 경제지표(Good News)가 시장에는 나쁜 뉴스(Bad News)”가 되는 역설이 재연된 셈입니다.
미국 주요 지수는 주간 단위로 사실상 보합권에서 숨을 죽였습니다. 겉보기에는 조용한 한 주였지만, 표면 아래에서는 금리 전망을 둘러싼 치열한 눈치보기가 펼쳐진 시간이었습니다.
05엔비디아에 이어 브로드컴도 AI 투자의 건재함을 입증했다
매크로 지표가 긴장감을 불어넣는 와중에도, 테크 기업들의 실적은 AI 투자가 허상이 아님을 거듭 증명하고 있습니다.
지난주 엔비디아가 강력한 가이던스로 시장의 피크아웃 우려를 잠재운 데 이어, 이번 주에는 커스텀 AI 반도체(ASIC)의 선두주자 브로드컴(Broadcom)이 배통을 이어받았습니다.
브로드컴의 이번 분기 AI 관련 반도체 매출은 167억 달러로 전년 동기 대비 3배 이상 폭증했습니다.
특히 시장의 이목을 끈 것은 미래를 내다본 장기 매출 가이던스였습니다.
초기 AI 붐이 ‘엔비디아 표준 GPU 독점’의 시대였다면, 지금은 대형 하이퍼스케일러들이 자체 커스텀 칩(ASIC)을 개발하고 네트워크 대역폭을 넓히며 AI 생태계 전반으로 자본을 확장하는 2단계 확장 국면에 진입했음을 보여줍니다.
AI 투자 자금이 확산되는 전방위 레이어
• 범용 연산 가속기: NVIDIA GPU
• 커스텀 AI 가속기 및 통신 스위칭: Broadcom ASIC / Ethernet
• 초고속 대역폭 메모리: SK하이닉스·삼성전자 HBM
• 인프라 물리적 병목: 전력 설비·냉각 솔루션·데이터센터 셸
글로벌 스마트머니들이 단순히 AI를 버리는 것이 아니라, 밸류체인 전반에서 실질적인 현금흐름을 창출하는 다음 수혜 기업들을 정밀하게 발굴하고 있다는 점을 다시금 확인할 수 있었습니다.
06GPU가 정말 'AI 시대의 원유'가 되어가고 있다 (선물시장 등장)
이번 주 금융시장에서 가장 혁신적이고 흥미로웠던 소식은 GPU 연산능력(Compute) 가격을 거래하는 선물시장의 출범 추진이었습니다.
세계 최대 파생상품 거래소인 CME Group과 ICE는 NVIDIA GPU 등의 시간당 클라우드 대여료를 기초자산으로 삼는 선물 계약(Compute Futures) 상품화를 공식화했습니다.
이는 향후 수개월 뒤 특정 고성능 GPU 1시간 사용 권리의 가격을 금융시장에서 사고팔 수 있게 됨을 의미합니다.
이러한 선물 상품이 만들어지는 배경에는 원자재 시장과 동일한 '가격 변동 헤지' 필요성이 존재합니다.
항공사가 원유 선물로 항공유 가격 급등을 헷지하고, 정유사가 유가 폭락을 방어하는 원자재 시장 메커니즘이 그대로 AI 컴퓨팅에 복제되고 있는 것입니다.
GPU 담보 대출 (사모 대출)
↓
컴퓨팅 자산 유동화 (인프라 금융)
↓
하이퍼스케일러 대규모 회사채 발행
↓
GPU 연산력 선물 및 파생상품 시장 출범
GPU는 이제 단순한 IT 하드웨어가 아닙니다. 담보가 되고, 현금을 만들어내며, 파생상품의 기초자산이 되는 ‘21세기의 핵심 원자재’로 격상되고 있습니다.
07AI 경쟁의 본질: 이제는 '컴퓨팅 확보 경쟁'이다
AI 산업의 수요가 얼마나 견고한지를 보여주는 또 하나의 초대형 거래가 있었습니다.
주요 프런티어 AI 연구소인 Anthropic은 NVIDIA가 투자한 신흥 GPU 클라우드 기업 Lambda와 무려 350억 달러(약 48조 원) 규모의 컴퓨팅 용량 공급 계약을 맺었습니다.
다른 데이터센터 임대 계약까지 합산하면 최근 집행된 컴퓨팅 확보 계약만 약 800억 달러(약 110조 원)에 달합니다.
이러한 계약 규모는 AI 기업들의 생존 경쟁 방식이 질적으로 전환되었음을 보여줍니다.
AI 프런티어 기업의 경쟁 패러다임 변화
초기: “누가 더 우수한 아키텍처와 모델 가중치를 설계하는가?”
현재: “누가 수만 장의 GPU 클러스터와 전력을 선제적으로 장기 계약하는가?”
차세대 파운데이션 모델과 피지컬 AI를 구현하기 위해선 천문학적인 연산량이 필수이며, 컴퓨팅 파워를 확보하지 못한 기업은 경쟁에서 도태될 수밖에 없습니다.
단기적인 주가 등락이나 시장의 회의론 속에서도, 기술의 최전선에서는 컴퓨팅 인프라를 향한 장기 자본 투입이 중단 없이 진행 중입니다.
08한국 수출의 41%가 반도체, AI 사이클의 중심에 서다
국내 경제 측면에서는 압도적인 반도체 수출 실적이 눈길을 사로잡았습니다.
2026년 1월부터 8월까지 한국의 누적 수출액은 7,094억 달러를 기록하며, 불과 8개월 만에 지난해 연간 전체 수출 실적을 돌파하는 역사적 기록을 썼습니다.
그 견인차는 단연 AI 메모리 반도체였습니다.
1~8월 반도체 누적 수출은 전년 동기 대비 무려 169.6% 급증한 2,810억 달러에 달했으며, 한국 전체 수출에서 반도체가 차지하는 비중은 무려 41%까지 치솟았습니다.
한국 수출을 견인하는 AI 메모리 선순환 고리
글로벌 하이퍼스케일러 AI CAPEX 확대
↓
HBM 및 고성능 서버 DRAM·엔터프라이즈 SSD 수요 폭증
↓
메모리 판가 상승 및 대량 출하
↓
한국 반도체 수출 사상 최대치 경신 (수출 비중 41%)
현재 국내 증시가 삼성전자와 SK하이닉스의 주가 향방에 유난히 연동되는 이유가 바로 여기에 있습니다. AI 인프라 사이클이 한국 경제의 펀더멘털 자체를 지탱하고 있기 때문입니다.
다만 미국의 현지화 압박과 반도체 관세 리스크, 보조금 정책의 불확실성은 중장기적으로 면밀히 추적해야 할 중요한 변수입니다.
09투자 인사이트
이번 19주차를 관통하며 느낀 가장 큰 시사점은 “AI 투자 사이클이 기술 섹터를 넘어 글로벌 금융과 거시경제의 중심축으로 편입되고 있다”는 점입니다.
GPU 판매량과 빅테크 CAPEX만을 보던 시기는 지났습니다.
대규모 AI 투자를 뒷받침하기 위해 수천억 달러의 회사채가 발행되고, GPU가 담보자산 및 선물 거래의 기초자산으로 진화하며, 막대한 전력망과 데이터센터 건설이 채권시장의 금리를 뒤흔들고 있습니다.
이처럼 거대한 산업의 진화 과정에서 수반되는 가장 큰 마찰력은 바로 ‘금리와 자본비용’입니다.
인프라 투자가 커질수록 자금 수요가 늘어나고, 견조한 경제와 고용 지표는 연준의 고금리 장기화를 뒷받침하며 성장주 밸류에이션을 끊임없이 압박합니다.
하지만 브로드컴의 폭발적인 실적 전망과 Anthropic의 초대형 컴퓨팅 계약에서 보듯, 실제 현장에서의 AI 인프라 수요는 결코 꺾이지 않았습니다.
제 ISA 계좌 역시 -7%대의 평가손실 구간을 지나고 있습니다.
하지만 시장이 흔들릴 때마다 조급하게 저점을 맞추려 하거나 공포에 질려 원칙을 버리지 않습니다.
배당주(RISE 대형고배당10TR +7.55%)가 계좌의 든든한 방패가 되어주는 가운데, 이번 주에도 소프트 리밸런싱 규칙에 따라 낙폭이 컸던 금과 AI 자산, 배당주, 머니마켓을 고르게 채웠습니다.
거대한 산업의 구조적 방향성을 신뢰하되, 매크로의 파도를 견딜 수 있도록 자산 배분과 분할 매수의 원칙을 지키는 것. 이것이 변동성 가득한 장세에서 흔들리지 않고 장기 투자를 이어가는 유일한 길임을 다시금 되새깁니다.
한 줄 정리
AI 산업은 GPU 파생상품과 대규모 인프라 금융을 거느린 거대한 실물 생태계로 확장되고 있습니다. 수요는 여전히 견고하지만, 그 확장을 뒷받침할 ‘자본 조달 비용과 금리’를 관리하는 지혜가 그 어느 때보다 중요한 시점입니다.